SO entstehen stetig performende Top-Strategien
Eine Vielzahl von Tradern agiert an den Märkten gänzlich OHNE STRATEGIE! Das erscheint insofern purer Wahnsinn, als sie gegen mächtige, Großbanken und Fonds antreten, die für einen Informationsvorsprung Unsummen an Geld zahlen und deren Aktionen so volumenstark und mächtig sind, dass sie berichtspflichtig sind und im wöchentlich erscheinenden Commitment of Traders Report. Es gibt so viele Kombinationen für Zeitpunkt und Preis beim Einstieg, die Entfernung des Stopps und eines eventuellen Gewinnziels – und beim Exit auch wieder massenhaft Varianten, dass es mathematisch ausgeschlossen ist, wiederholt bei tausenden von Trades durch bloßes Bauchgefühl robuste Parameter zu wählen. Es braucht zwingend eine fundierte Grundlage und eine statistische Basis für eine Strategie. Sonst wird man zwar phasenweise erfolgreich sein können, dazwischen aber immer wieder herbe Rückschläge erleiden, bei denen alle Gewinne von mehreren Jahren auf einen Schlag eliminiert werden.
Fundamentale Basiseffekte
Wir hatten zum Thema „fundamentale Basiseffekte“ eigens einen Artikel verfasst, um diese ausführlicher zu besprechen und tun dies auch in jeder Strategie-Schulung. Darum sei an dieser Stelle nur in der gebotenen Prägnanz folgendes erklärt: in jedem Markt gibt es große Marktteilnehmer, die gigantische Summen bewegen und damit Trends verursachen. Dabei handelt es sich um genau zwei Lager – die Institutionellen (Fonds, Hedge-Fonds, Pensionsfonds, Banken), sowie kommerzielle Adressen (Produzenten und verarbeitende Industrie von Rohstoffen, bei Finanz-Futures Emittenten von Finanzprodukten). Im institutionellen und kommerziellen Terminhandel gibt es fundamentale Prozesse, die sich zwingend regelmäßig wiederholen müssen und NICHT wegarbitriert werden können. Dazu zählen unter anderem die Lieferperioden der jeweiligen Futures (Futures haben spezifische Monate, in denen sie erfüllt werden und bei Rohstoffen die physische Lieferung des Kontraktumfangs erfolgt). Und auch wenn Du Hebelzertifikate, Optionsscheine oder CFD´s handeln solltest, betrifft Dich genau das. Denn die von Dir gehandelten Produkte lauten auf die Futures-Märkte.
Weitere sich wiederholende Prozesse sind wetterbedingte Ernteschäden (Frost, Dürre haben nicht ganzjährig die gleiche Wahrscheinlichkeit für deren Auf- und Eintreten), das aufzehren und wieder befüllen von Lagerbeständen bei Energie-Rohstoffen, Steuerstichtage, konsumtreibende Feste, wie Ostern und Weihnachten, die Bausaison, Hurricane-Season (Juli-November), Ernte- und Pflanzzeiten und dergleichen mehr. Die Wahrscheinlichkeiten für Preisschocks/Trends in spezifische Richtungen verteilen sich also nicht ganzjährig gleich, sondern sind asymmetrisch verteilt. Und genau das nutzen unsere Strategien. Während die allermeisten Trader (auch Kollegen) Strategien nutzen, die sich rein auf den Preis-Chart beziehen, aber die fundamentalen Effekte dahinter nicht berücksichtigen, haben die RealMoneyTrader-Strategien immer eine fundamentale Basis. Wer beispielsweise Breakouts (Ausbrüche) handelt, wird ganzjährig beim Über- und Unterschreiten eines x-Perioden-Hochs/-Tiefs einen Trade eröffnen. Dabei gibt es unzählige Fehlausbrüche. Wer sich, wie wir, auf die Phasen fokussiert, in denen echte Preisschocks gehäuft auftreten, reduziert die Fehlsignale und maximiert seine Gewinne. Wenn wir also eine Strategie entwickelt haben, ließen wir nicht bloß den Computer auswerten, wann Markt X und Y regelmäßig stark gestiegen oder gefallen sind, sondern bei einer statistischen Auffälligkeit will ich immer auch zumindest eine grobe Idee haben, welche fundamentalen Prozesse dahinter stehen. Das verhindert, dass wir Zufalls-Häufungen zu einer Regelmäßigkeit erklären.
Von der Statistik zum Regelwerk einer Strategie
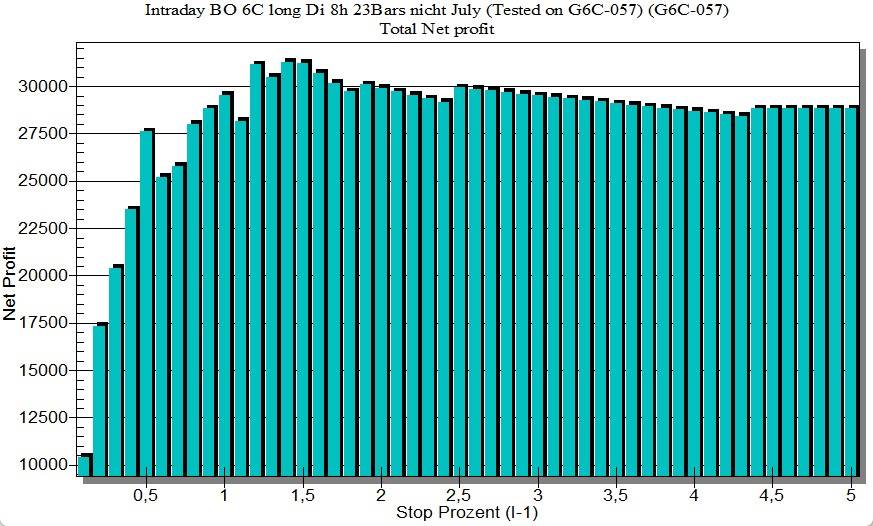
Man muss kein großer Mathematiker sein, um bei der Strategie-Entwicklung die gegebenen Daten professionell und zielführend zu verarbeiten. Im Kern geht es darum, sich anzuschauen, wie stabil und ertragreich sind die Ergebnisse einer Handlung (spätere Strategie), WENN wir ein Parameter verändern. Grafisch schaut das zum Beispiel bei der Findung eines robusten Stopps wie folgt aus:
WENN wir 0,1% entfernt einen Stop-Loss bei einem spezifischen Setup setzen, DANN ist das Ergebnis minimal (ganz links unten). In diesem Beispiel wird ein Intraday-Ausbruch Long im Kanadischen Dollar untersucht, der aus der 8-Uhr-Stundenkerze erfolgen muss. Bereits herausgefunden haben wir (auf die gleiche Weise), dass 23 Stunden Haltedauer durch sämtliche Marktphasen und dauerhaft die stabilsten Ergebnisse produzieren. Für diese Strategie wollen wir nun den Stop-Loss möglichst robust ausarbeiten. Und wo ein stabiler Bereich ist, zeigt uns die Statistik ganz klar: bei 1,4% und den umliegenden Werten (1,2%, 1,3%, 1,5%…). Wir entscheiden uns stets für jenen Parameterwert, der umsäumt ist von ähnlich hohen Werten. Es muss gar nicht immer das höchste Ergebnis sein, sondern wichtig ist, dass die Umgebungswerte (links und rechts von unserem Parameterwert) ähnlich hoch ausfallen. Denn das zeigt uns an, dass die Strategie mit diesem Parameterwert stabil und robust gegen Veränderungen im Marktverhalten ist.
Das nachfolgende Beispiel bezieht sich auf Benzin (RBOB Gasoline) und handelt um 10 Uhr im Daytrading Long. Wir sehen, dass zu enge Stopps wenig verdienen, wenn wir den Stop-Loss aber auf mehr als 4000 Dollar setzen (entspricht etwas weniger als 10 Cent im Benzin-Future), dann werden die Ergebnisse wieder schlechter. Der Gewinn sinkt dann spürbar. Ein Stop-Loss mit 3500 bis 4000 Dollar ist hier optimal.

So gehen wir für alle Parameter vor: Stop-Loss, Haltedauer, Gewinnziele (bei manchen Strategien kommt raus, dass ein Ziel keinen Sinn macht), ggf. eine zusätzliche Bedingung. Aus der Statistik entstehen zwingend die Regeln für eine Strategie. Du kannst Dir nicht einfach etwas ausdenken. Da wir nie unfehlbar traden werden und stets eine gewisse Quote von Fehl-Trades haben werden, muss durch eine smarte Parameterwahl in Stop-Loss und Gewinnziel/Exit das Verhältnis von kumulierten Gewinnen zu den kumulierten Verlusten in einem gesunden Verhältnis balanciert werden. Ein zu enger Stop-Loss bringt zu viele Ausstopper, ein zu weit gefasster frisst Performance von den Gewinnern in zu großem Ausmaß weg.
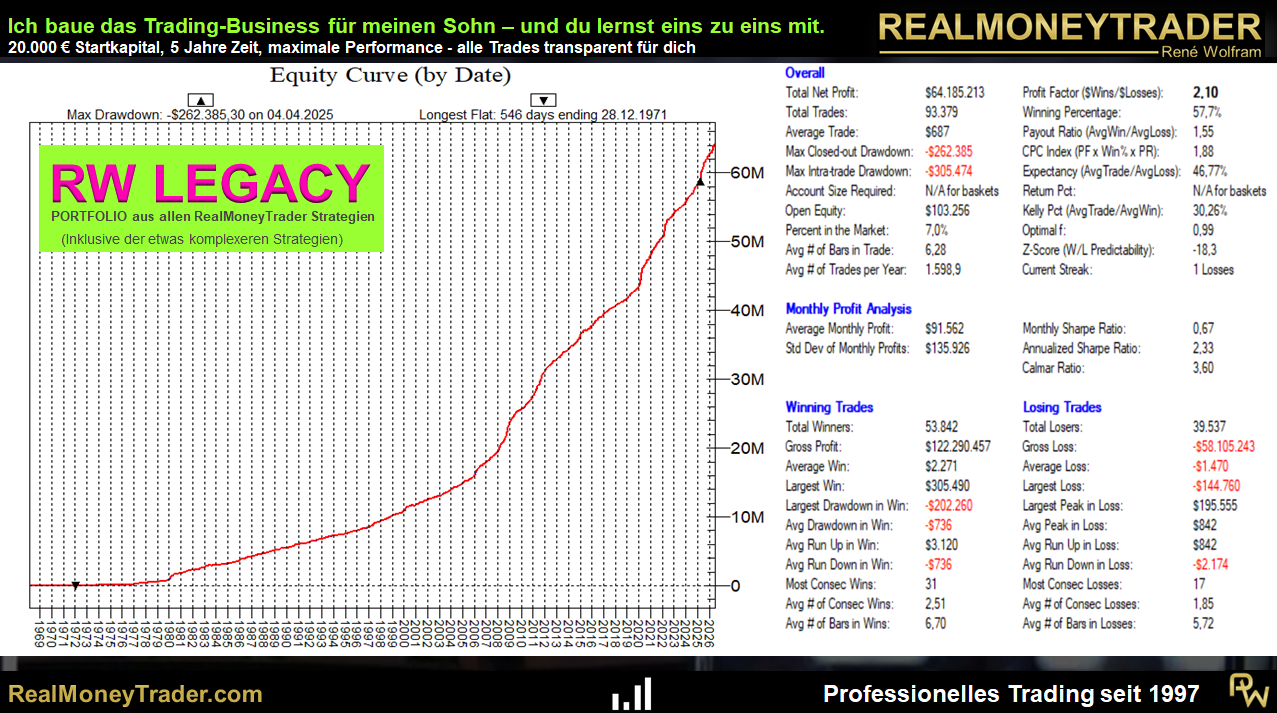
Wir haben für alle Strategien über beinahe 6 Dekaden durchgängig gleiche, funktionierende Parameter, die absolut stetige Equity-Kurven erzeugen. Jedes einzelne Setup ist nicht perfekt und hat seine Ecken und Kanten im Verlauf. Doch durch die Bündelung von dutzenden von Setups entsteht in einer Strategie eine sehr stetige Kapitalkurve. Im RW LEGACY schule ich die allermeisten meiner Trading-Strategien und setze diese über 5 Jahre transparent um (ich teile alle meine Orders). Solange dauert es nämlich, bis mein Sohn 18 ist. Und im RW LEGACY baue ich ein Trading-Business für ihn auf. 30 Trader können daran teilnehmen und partizipieren vom Wissen und den Orders 1:1 mit. Informationen dazu findest Du unter dem Link weiter unten…
JETZT detailliert zum RW LEGACY informieren und einen von nur 30 Plätzen für den Start im Oktober sichern: