Was ich an Rohstoff-Trading liebe ist das logische und sich regelmäßig absehbar wiederholende Preisverhalten der Märkte. Daraus ergeben sich immer wieder tolle Trading-Gelegenheiten. Eine davon dürfte sich aus meiner Erfahrung heraus nun bald bei den Lean Hogs (Magerschwein) auftun. Von Zeit zu Zeit ergeben sich Konstellationen, durch die von einem Rohstoff entweder besonders viel oder besonders wenig verfügbar ist. Besonders attraktiv sind diese Situationen deshalb, weil ein Extrem nicht nur akut Preisdruck in eine Richtung auslöst, sondern es mit Zeitverzögerung umso stärker in die andere Richtung tendieren wird. Begründet ist dies mit der Elastizität des Preises und der Kreuzpreiselastizität.
Verknappung treibt Preise, Überangebot drückt sie
Ich bin seit Ende 1997 an der Börse aktiv und habe in dieser Zeit dutzende Situationen erlebt, in denen es aus verschiedenen Gründen eine Verknappung des Angebots gab. Und stets bewirkten diese zunächst akuten Preisdruck gen Norden, mittelfristig aber umso stärkere Preisrückgänge. Anschließend startete das Spiel von vorne. Als im Jahr 2020 der Corona-Lockdown begann und weltweit die Wirtschaftsaktivität und der Lebensalltag auf ein absolutes Minimum heruntergefahren wurde, stellten beispielsweise zahlreiche Sägewerke die Bauholz-Produktion komplett ein. Die Sägemühlen standen still. Keine oder eine geringe Nachfrage braucht schließlich wenig bis keine Produktion. Doch als die Menschen sich Zuhause langweilten kam ihnen vermehrt der Gedanke, doch jetzt (Um)Bauarbeiten am Eigenheim vorzunehmen. Plötzlich stieg die Nachfrage nach Bauholz enorm an, traf aber auf ein gänzlich heruntergefahrenes Angebot. Die Folge: die Preise schossen senkrecht gen Norden und vervielfachten sich. Immer wieder wurden die täglichen Preislimits erreicht, erweitert und erneut erreicht.
Irgendwann waren die Preise für Bauholz absurd hoch. Hohe Preise bewirken zwei entscheidende Dinge: Erstens weiten die Produzenten das Angebot aus, denn nun sind die Margen exorbitant hoch. Überlege einfach, was Du machen würdest, wenn Dir Dein Arbeit- oder Auftragsgeber sagen würde: „Ab morgen bekommst Du den 10-fachen Stundenlohn!“ Du würdest ganz sicher nicht in Urlaub fahren, sondern anbieten, mehr zu arbeiten. Fast gleichzeitig mit der Ausweitung des Angebots tritt am Markt eine gewisse Sättigung ein oder aber die Abnehmer des Rohstoffs fragen weniger nach, da der Rohstoff teuer und damit weniger lukrativ/attraktiv wurde. Als Folge brechen die Preise dann irgendwann wieder nahezu senkrecht in sich zusammen. Dieses Phänomen ist omnipräsent, ist jedoch in einigen Märkten extremer, als in anderen. Manchmal ist auch ein verwandter Rohstoff zur Substitution vorhanden und erscheint attraktiv(er). Das sehen wir seit Jahrzehnten beispielsweise in der Auto-Industrie zwischen Platin und Palladium. Zwar ist Palladium robuster und langlebiger in den Katalysatoren, doch wenn die Preis-Differenz zwischen den beiden Edelmetallen zu groß wird, entscheiden die Auto-Produzenten, zu substituieren. Sie sind dann bereit, eine etwas geringere Qualität hinzunehmen, wenn es der Preisabschlag rechtfertigt.
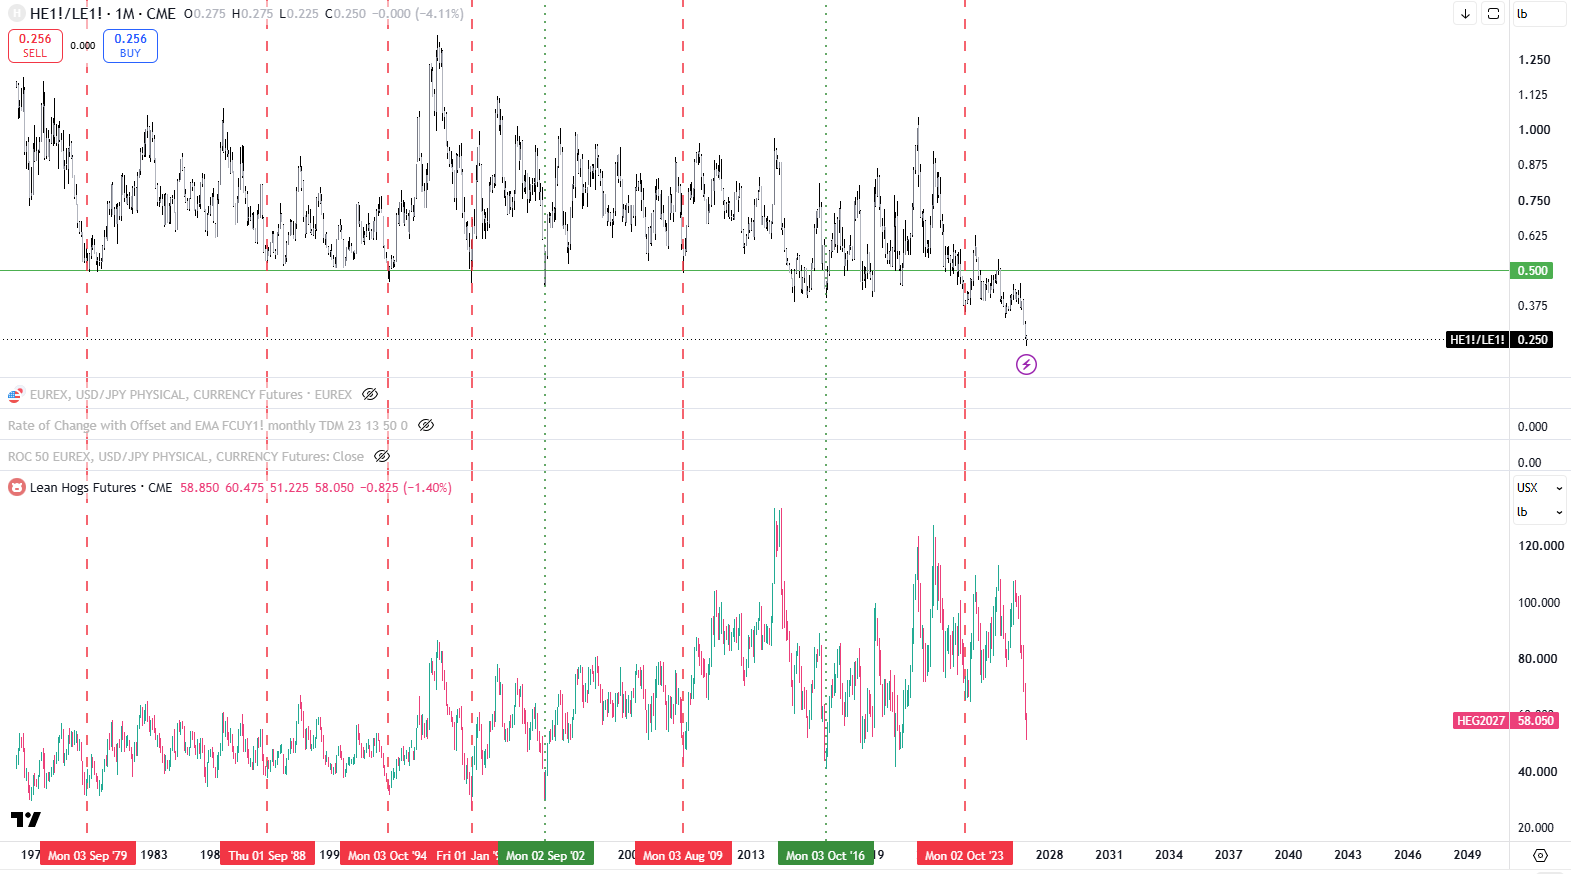
Bei den Hogs haben wir aktuell die Konstellation, dass die Bestände sehr hoch sind. Gleichzeitig haben wir beim Konkurrenzprodukt „Cattle“ sehr niedrige Bestände. Vor fünf bis sechs Jahren waren die Cattle-Preise noch sehr niedrig, was Rindfleisch attraktiver machte. Vergleicht man beide Märkte, so sehen wir die niedrigste Ratio aller Zeiten. Rindfleisch ist drei bis vier Mal so teuer (wenn man es bereinigt betrachtet). Oben im Chart ist die Ratio Hogs/Live Cattle zu sehen, darunter der Lean Hogs Chart. Achte darauf, was mit den Hogs-Preisen passierte, wenn die Ratio ein historisches Extrem auf der Unterseite erreicht hatte.
Historischer Vergleich
Da der Schweinezyklus deutlich kürzer ist (ca. 3–4 Jahre) als der Rinderzyklus (ca. 10–12 Jahre), können Schweineproduzenten Bestände nach hohen Futterkosten oder Seuchen viel schneller wieder aufbauen als Rinderzüchter.


Besondere Markt- und Rahmenbedingungen
November 2016
Massives Überangebot & Kapazitätsengpass: Nach dem PEDv-Virus (2014) hatten Mäster die Bestände stark ausgeweitet. Im Herbst 2016 überstieg das Schlachtaufkommen die US-Schlachthofkapazitäten.
Knappheit am zyklischen Tiefpunkt: Der US-Rinderbestand befand sich erst am Anfang der Erholung vom 60-Jahres-Tief (2014), was Rindfleisch strukturell teuer hielt.
Schweinepreise fielen an der CME auf unter 45 Cent/lb – den tiefsten Stand seit 2002 – weil Schlachthöfe an ihre physischen Grenzen stießen.

April 2015
Schnelle Erholung nach PEDv-Seuche: Nachdem das Porcine Epidemic Diarrhea Virus (PEDv) 2014 Millionen Ferkel getötet und Rekordpreise ausgelöst hatte, sorgten höhere Wurfgrößen und sinkende Futterkosten für eine rapide Angebotsschwemme.
Rekordtief bei Rinderbeständen: Nach jahrelanger schwerer Dürre in den US-Plains (2011–2013) erreichte der US-Rinderbestand Anfang 2015 den niedrigsten Stand seit 1951.
Rinderhalter behielten weibliche Tiere zur Herdenaufstockung zurück (Heifer Retention), was das unmittelbare Schlachtangebot bei Rindern zusätzlich verknappte.

August 2009
Überproduktion & Schweinegrippe-Schock: Hohe Bestände trafen auf einen plötzlichen Nachfrage- und Exporteinbruch durch den Ausbruch der H1N1-Grippe („Schweinegrippe“).
Stagnierendes, enges Angebot: Nach den Rekord-Futterpreisen 2008 (Ethanol-Boom) hatten Rindermäster ihre Einstallungen deutlich reduziert.
Durch die H1N1-Panik verhängten wichtige Importländer (u. a. China und Russland) vorübergehende Importstopps für US-Schweinefleisch, was die Lager füllte.

September 2002
Zyklische Schwemme & Export-Dämpfer: Starke Expansion der US- und kanadischen Schweineproduktion bei gleichzeitig schwächeren Exporten nach Asien.
Tiefpunkt im Rinderzyklus: Die US-Rinderherde befand sich in einer mehrjährigen Schrumpfungsphase (seit 1996), zusätzlich belastet durch Dürre im Westen der USA.
Niedrige Maispreise Ende der 1990er/Anfang der 2000er hatten die Schweinemast stark angekurbelt; im Herbst 2002 drückten zudem hohe Schlachtgewichte auf die Kurse.

Januar 2001
Hohes Angebot nach dem 1998/99er Crash: Trotz massiver Preisverfälle Ende der 1990er blieb die Produktion durch die zunehmende Industrialisierung großer Mastbetriebe hoch.
Beginnende Herdenverkleinerung: Winterstürme im Mittleren Westen bremsten die Gewichtszunahme der Rinder, während die Bestände ohnehin zyklisch sanken.
Nach dem BSE-Ausbruch in Europa Ende 2000 verschoben sich globale Handelsströme, während US-Rindfleisch durch starke Inlandsnachfrage gestützt wurde.
Oktober 1994
Strukturelle Expansion & Kapazitätskrise: Massiver Ausbau industrieller Großbetriebe (u. a. in North Carolina) führte zu einem Rekordangebot, für das Schlachtkapazitäten fehlten.
Solide Rindfleisch-Nachfrage: Zwar stiegen die Rinderbestände leicht an, doch das Angebot traf auf eine robuste Inlands- und Exportnachfrage (NAFTA-Inkrafttreten 1994).

Vorbote der schweren Schweinekrise der 1990er: Kleine Farmen wurden verdrängt, während Großbetriebe ohne Rücksicht auf kurzfristige Preise weiter produzierten.

September 1988
Hohes Schweineangebot vor Dürre-Liquidation: Nach günstigen Futterjahren (1986/87) war die Schweineherde stark gewachsen.
Zyklisches Mehrjahrzehntetief: Die US-Rinderherde war nach der Agrarkrise der 1980er-Jahre auf den niedrigsten Stand seit den 1960ern geschrumpft.
Die schwere US-Dürre von 1988 verteuerte Mais und Sojaschrot dramatisch, was bei Schweinen zunächst zu vorgezogenen Schlachtungen und kurzfristigem Überangebot führte.

September 1979
Zyklischer Produktionsgipfel: Sehr hohe Schweinebestände nach profitablen Jahren Mitte der 1970er führten zu einem massiven Herbstangebot.
Starker Bestandsabbau bei Rindern: Nach dem historischen Rinder-Höchststand (1975) hatten Züchter die Herden wegen hoher Zinsen und Futterkosten massiv abgebaut.
Doppelter Druck auf Schweinepreise: Rekord-Schlachtzahlen bei Schweinen bei gleichzeitig hoher Inflation und Zinswende (Volcker-Schock), die die Kaufkraft dämpfte.